Navasfrías fija la tasa de su depuradora: 20 euros al año y 0,45 por metro cúbico


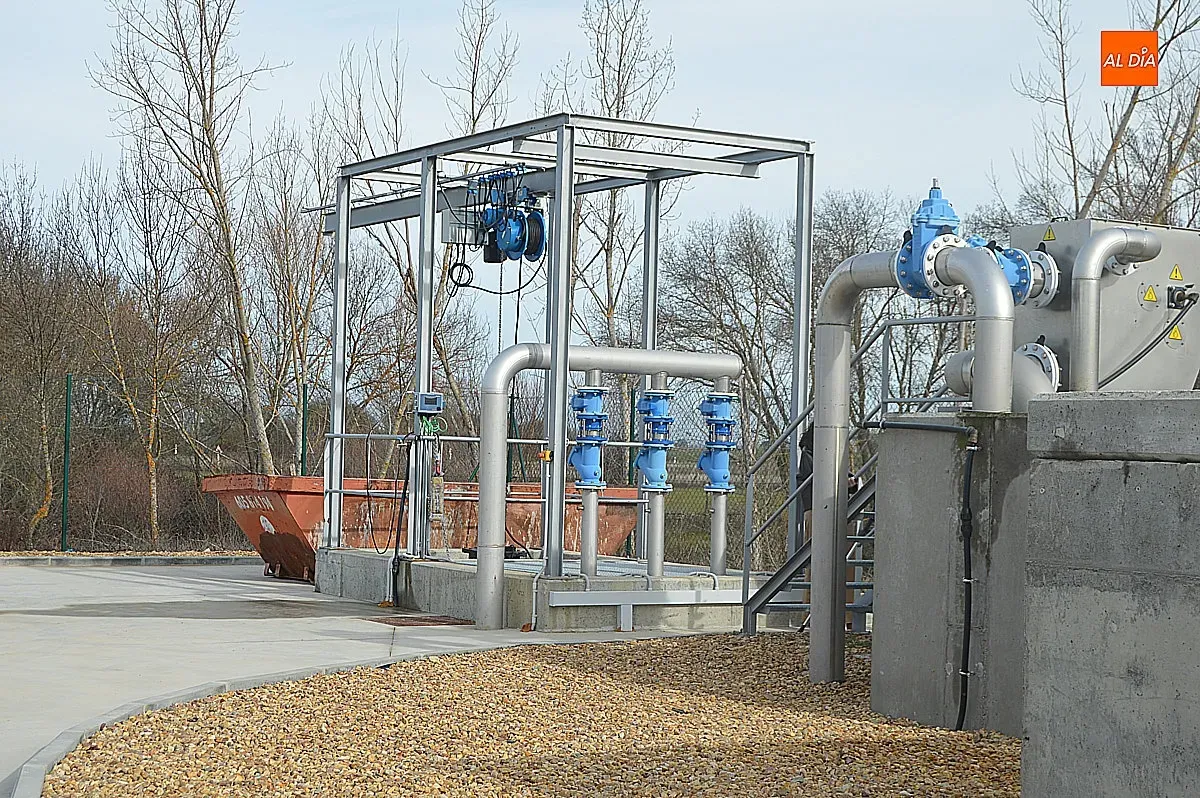
Una depuradora de reciente construcción en la comarca de CIudad Rodrigo
Aunque la ordenanza adquiere vigencia tras su inserción oficial, la aplicación efectiva de los cobros surtirá efectos a partir del 1 de enero de 2027.
El Ayuntamiento de Navasfrías ha hecho definitiva la aprobación de la ordenanza fiscal reguladora de la tasa por la prestación del servicio de depuración en la estación depuradora de aguas residuales (EDAR) del municipio. El texto íntegro de la normativa ha quedado publicado en el Boletín Oficial de la Provincia de Salamanca tras concluir el preceptivo periodo de información pública sin que se hayan registrado alegaciones ni reclamaciones contra el acuerdo adoptado inicialmente por el pleno el 18 de septiembre de 2026.
La disposición establece el marco tributario que gravará a los inmuebles que viertan aguas a la red general de alcantarillado para su posterior tratamiento en las instalaciones de depuración municipales. Aunque la ordenanza adquiere vigencia tras su inserción oficial, la aplicación efectiva de los cobros surtirá efectos a partir del 1 de enero de 2027.
Tarifas y cálculo de la cuota tributaria
La base sobre la que se calculará la tasa estará vinculada a los metros cúbicos vertidos al alcantarillado, tomando como referencia directa el volumen de agua consumido en todas aquellas viviendas, edificios, fincas, locales e industrias que cuenten con suministro contratado, dispongan o no de actividad económica activa.
El cuadro de tarifas aprobado por el consistorio determina los siguientes importes de facturación, a los que se sumará el impuesto sobre el valor añadido (IVA) aplicable en cada momento:
- Cuota de abono básica: 20 euros anuales por contador de agua, que cubren un consumo de hasta 72 metros cúbicos en dicho periodo.
- Consumos en exceso: 0,45 euros por cada metro cúbico que supere el límite anual de 72 metros cúbicos fijado en la cuota base.
Devengo, liquidación y exenciones
La ordenanza municipal determina que el tributo se devengará desde el momento en que se inicie la prestación del servicio depurador. Asimismo, el periodo de liquidación se hará coincidir, de manera general, con el calendario habitual de facturación de las tasas locales de agua y alcantarillado, a partir de las lecturas registradas en los contadores.
Respecto a posibles bonificaciones o exenciones en el pago del servicio, la normativa municipal no contempla ninguna reducción de carácter local, limitándose estrictamente a aquellos supuestos de excepción que vengan fijados por normas con rango de ley o derivados de tratados internacionales vigentes.